Domain bad-durkheim.de kaufen?
Wir ziehen mit dem Projekt
bad-durkheim.de um.
Sind Sie am Kauf der Domain
bad-durkheim.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain bad-durkheim.de kaufen?
Ist Risikolebensversicherung sinnvoll?
Ist Risikolebensversicherung sinnvoll? Eine Risikolebensversicherung kann sinnvoll sein, wenn man finanzielle Verpflichtungen hat, die im Todesfall abgesichert werden müssen, wie z.B. eine Hypothek oder die Versorgung der Familie. Sie bietet einen finanziellen Schutz für die Hinterbliebenen und kann helfen, finanzielle Engpässe zu vermeiden. Allerdings sollte man vor Abschluss einer Risikolebensversicherung seine individuelle Situation und Bedürfnisse sorgfältig prüfen, um sicherzustellen, dass sie wirklich notwendig ist. Es kann auch sinnvoll sein, verschiedene Angebote zu vergleichen, um die passende Versicherung zu finden. **
Wer bekommt Risikolebensversicherung ausgezahlt?
Die Risikolebensversicherung wird im Todesfall des Versicherten an die im Vertrag benannten Begünstigten ausgezahlt. Diese Begünstigten können beispielsweise Ehepartner, Kinder oder andere nahe Angehörige sein. Es ist wichtig, die Begünstigten im Vertrag klar zu benennen, um sicherzustellen, dass die Versicherungssumme im Todesfall an die gewünschten Personen ausgezahlt wird. Falls keine Begünstigten benannt sind, wird die Versicherungssumme in der Regel an die gesetzlichen Erben des Verstorbenen ausgezahlt. Es ist ratsam, regelmäßig zu überprüfen, ob die im Vertrag genannten Begünstigten noch den eigenen Wünschen entsprechen. **
Ähnliche Suchbegriffe für Risikolebensversicherung
Top-Angebote
Produkte zum Begriff Risikolebensversicherung:
-
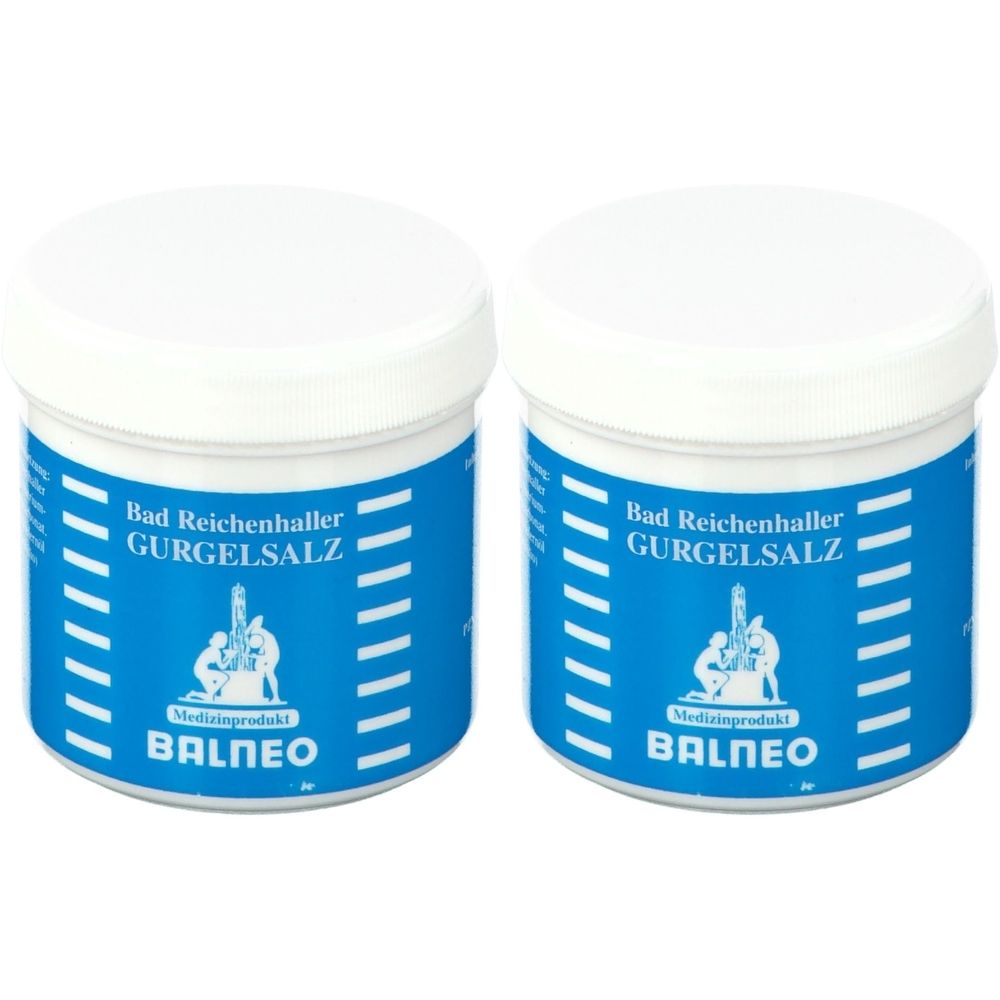
BAD Reichenh Gurg INH Salz x2 2x250 gSet enthält2x Bad Reichenhaller Balneo Gurgelsalz 250 gBad Reichenhaller Balneo Gurgelsalz Seit 1922 hat sich das Balneo Gurgelsalz bestens bewährt als Gurgel- u. Inhalationssalz. Zur unterstützenden Vorbeugung und schleimlösenden Behandlung bei Erkältungen. Zum Desinfizieren des Mundraumes und zur Kräftigung des Zahnfleisches (Parodontose). Auch zum Nasenspülen hervorragend geeignet. Gurgeln, Inhalieren und Nasenspülen mit Balneo Gurgelsalz und Ihre Atemwege werden wieder frei. Anwendung: Zur Herstellung einer 1-2%igen Lösung werden 1 bis 2 g Gurgelsalz in 100 ml abgekochtem Wasser aufgelöst (1 % entspricht etwa einer Messerspitze voll auf ein Glas Wasser). Mit dieser Lösung ca. 1 Minute gurgeln oder mittels Inhaliergerät oder Dampfaufguss, den Kopf mit einem Handtuch abgedeckt, abwechselnd durch Nase und Mund einatmen. Beim Nasespülen ziehen Sie die Gurgellösung abwechselnd in das rechte und linke Nasenloch hoch.20,79 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
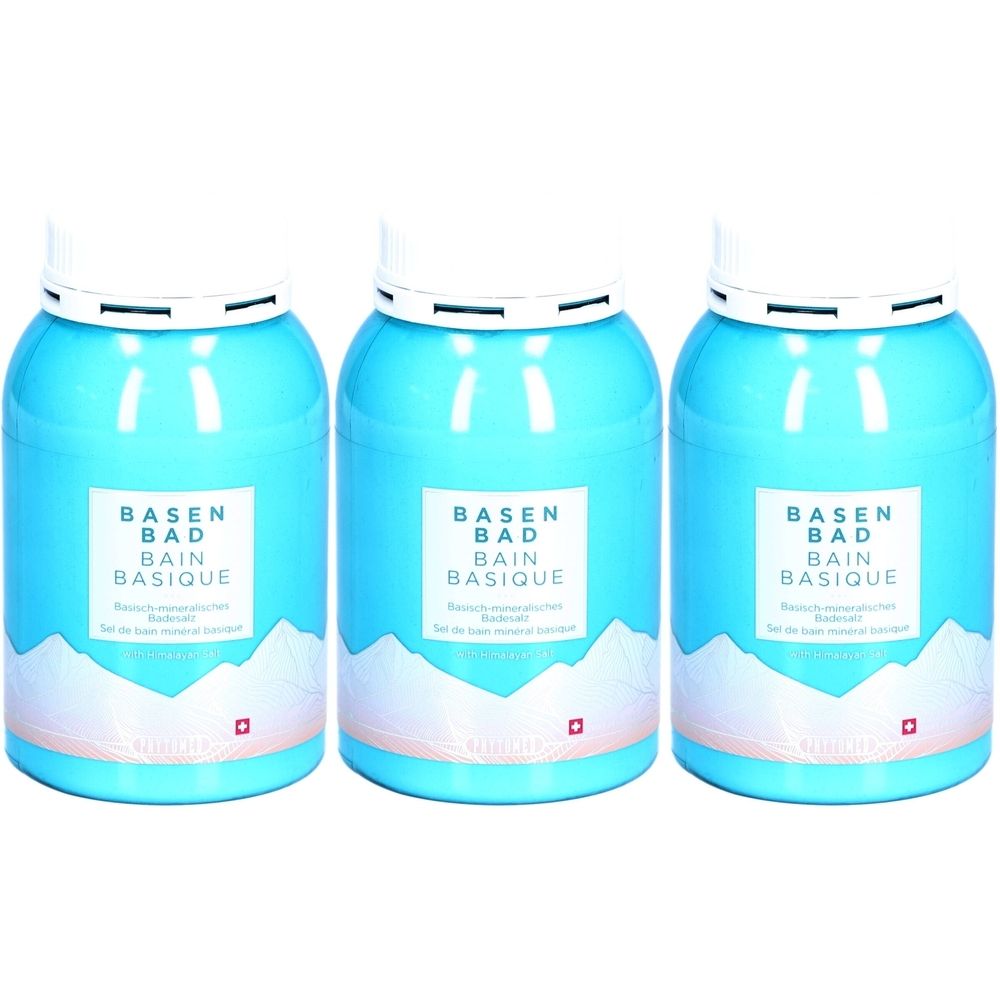
Phytomed Basen Bad 500 g x3 3x500 SalzSet enthält3x PHYTOMED Basisches mineralisches Badesalz 500 gNahrungsergänzungsmittel sind kein Ersatz für eine ausgewogene und abwechslungsreiche Ernährung und eine gesunde Lebensweise. Das Basenbad mit kostbarem Himalaya-Salz reinigt und regeneriert die Haut. Die Haut fühlt sich weich und seidig an. In der kalten Jahreszeit ist das Basenbad eine wärmende und reinigende Behandlung für Körper und Geist. Im Sommer hingegen ist ein Voll- oder Teilbasenbad erfrischend und regenerierend. Das Basenbadesalz ist nur für die äußerliche Anwendung bestimmt. Es eignet sich für Vollbäder, Fußbäder, Unterarmbäder, Sitzbäder und Körperpackungen.Wichtige Informationen:100% vegan100% biologisch100% natürlichIndikation: Empfohlen zur Reinigung und Konditionierung der Haut, zur Förderung der Entspannung und als Unterstützung bei Entgiftungs- und Fastenkuren.Anwendung:Vollbad: Lösen Sie 3 volle Esslöffel Badesalz in Wasser mit einer Temperatur von 36–38 °C. auf. Badedauer: mindestens 30 Minuten.Fußbad: Lösen Sie 1 vollen Esslöffel Badesalz in Wasser mit einer Temperatur von 38–41 °C auf. Badedauer: bis zu 60 Minuten.Weitere Verwendungen: Bei Bedarf für Achselbäder, Sitzbäder oder Körperpackungen verwenden.Inhaltsstoffe: Natriumcarbonat, Kaliumcarbonat, Calciumcarbonat, Magnesiumsulfat, Natriumcitrat, Natriumchlorid, Siliciumdioxid, Zinkcitrat, Eisencitrat88,19 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Papermoon "Kultur"Vliestapete, Kultur, Poster, Dekoration, Landschaft, Stadt, Stilleben, verschiedene Größen von 2m- 10m Breite, wählen Sie Ihre Größe, Optik/Stil: Farbbezeichnung: bunt, Material: Materialeigenschaften: atmungsaktiv, dimensionsstabil, geruchsneutral,...107,35 €*Versand: 5,95 €Sichere Weiterleitung zum Anbieter

-
Wie viel kostet Risikolebensversicherung?
Die Kosten für eine Risikolebensversicherung hängen von verschiedenen Faktoren ab, wie zum Beispiel dem Alter, dem Gesundheitszustand und der Versicherungssumme des Versicherten. Generell sind die Beiträge für jüngere und gesündere Personen niedriger als für ältere oder krankere Personen. Zudem spielt die Laufzeit der Versicherung eine Rolle bei der Berechnung der Kosten. Es ist daher empfehlenswert, sich individuell beraten zu lassen, um ein maßgeschneidertes Angebot zu erhalten. Letztendlich kann man sagen, dass die Kosten für eine Risikolebensversicherung je nach individueller Situation variieren können. **
-
Was zahlt eine Risikolebensversicherung?
Eine Risikolebensversicherung zahlt im Todesfall des Versicherten eine vorab festgelegte Summe an die benannten Begünstigten aus. Die Höhe dieser Summe wird bei Vertragsabschluss vereinbart und richtet sich oft nach der finanziellen Absicherung, die der Versicherte für seine Familie oder Hinterbliebenen wünscht. Die Beiträge für eine Risikolebensversicherung sind im Vergleich zu anderen Lebensversicherungen meist niedrig, da sie ausschließlich im Todesfall des Versicherten Leistungen erbringt. Die Auszahlung der Versicherungssumme erfolgt in der Regel steuerfrei und kann dazu dienen, finanzielle Engpässe nach dem Tod des Versicherten zu überbrücken. **
-
Warum Risikolebensversicherung über Kreuz?
Die Risikolebensversicherung über Kreuz wird oft von Ehepartnern abgeschlossen, um sich gegenseitig finanziell abzusichern. Im Falle des Todes eines Partners erhält der andere Partner die vereinbarte Versicherungssumme, um finanzielle Verpflichtungen wie beispielsweise Kredite oder die Kinderbetreuung weiterhin stemmen zu können. Durch die Überkreuzversicherung wird somit eine finanzielle Absicherung für den Partner gewährleistet. Zudem ist die Risikolebensversicherung über Kreuz oft günstiger als zwei separate Versicherungen, da die Versicherungsgesellschaften von einem geringeren Risiko ausgehen, wenn beide Partner versichert sind. **
-
Wie funktioniert die Risikolebensversicherung?
Die Risikolebensversicherung funktioniert, indem der Versicherungsnehmer eine Police abschließt, die im Todesfall des Versicherten eine vorher festgelegte Summe an die benannten Begünstigten auszahlt. Der Versicherungsnehmer zahlt regelmäßig Prämien an die Versicherungsgesellschaft, um den Versicherungsschutz aufrechtzuerhalten. Die Höhe der Prämie hängt von verschiedenen Faktoren wie dem Eintrittsalter, der Versicherungssumme und dem Gesundheitszustand des Versicherten ab. Im Gegensatz zur Kapitallebensversicherung gibt es bei der Risikolebensversicherung keine Rückkaufswerte oder Sparanteile - sie dient ausschließlich dem finanziellen Schutz der Hinterbliebenen im Todesfall. **


Wann endet eine Risikolebensversicherung?
Eine Risikolebensversicherung endet in der Regel mit dem Tod der versicherten Person. Sobald der Todesfall eintritt, wird die vereinbarte Versicherungssumme an die benannten Begünstigten ausgezahlt. Alternativ kann die Versicherung auch enden, wenn die Vertragslaufzeit abgelaufen ist und kein Todesfall eingetreten ist. In diesem Fall erfolgt keine Auszahlung der Versicherungssumme. Es ist auch möglich, dass die Versicherung endet, wenn der Versicherungsnehmer die Beiträge nicht mehr bezahlt und der Vertrag deshalb gekündigt wird. In einigen Fällen kann die Versicherung auch enden, wenn die versicherte Person eine schwere Krankheit oder Invalidität erleidet und eine entsprechende Zusatzvereinbarung getroffen wurde. **
Was ist eine Risikolebensversicherung?
Eine Risikolebensversicherung ist eine Art von Lebensversicherung, die speziell darauf abzielt, finanzielle Sicherheit für die Hinterbliebenen im Todesfall des Versicherten zu bieten. Im Gegensatz zu anderen Lebensversicherungen zahlt eine Risikolebensversicherung nur im Todesfall aus und hat keine Kapitalbildungskomponente. Sie dient in erster Linie dazu, finanzielle Verpflichtungen wie Hypotheken oder Schulden abzudecken und den Hinterbliebenen eine finanzielle Absicherung zu bieten. **
Top-Angebote
Produkte zum Begriff Risikolebensversicherung:
-
BAD Reichenh Gurg INH Salz x2 2x250 gSet enthält2x Bad Reichenhaller Balneo Gurgelsalz 250 gBad Reichenhaller Balneo Gurgelsalz Seit 1922 hat sich das Balneo Gurgelsalz bestens bewährt als Gurgel- u. Inhalationssalz. Zur unterstützenden Vorbeugung und schleimlösenden Behandlung bei Erkältungen. Zum Desinfizieren des Mundraumes und zur Kräftigung des Zahnfleisches (Parodontose). Auch zum Nasenspülen hervorragend geeignet. Gurgeln, Inhalieren und Nasenspülen mit Balneo Gurgelsalz und Ihre Atemwege werden wieder frei. Anwendung: Zur Herstellung einer 1-2%igen Lösung werden 1 bis 2 g Gurgelsalz in 100 ml abgekochtem Wasser aufgelöst (1 % entspricht etwa einer Messerspitze voll auf ein Glas Wasser). Mit dieser Lösung ca. 1 Minute gurgeln oder mittels Inhaliergerät oder Dampfaufguss, den Kopf mit einem Handtuch abgedeckt, abwechselnd durch Nase und Mund einatmen. Beim Nasespülen ziehen Sie die Gurgellösung abwechselnd in das rechte und linke Nasenloch hoch.20,79 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Ist Risikolebensversicherung sinnvoll?
Ist Risikolebensversicherung sinnvoll? Eine Risikolebensversicherung kann sinnvoll sein, wenn man finanzielle Verpflichtungen hat, die im Todesfall abgesichert werden müssen, wie z.B. eine Hypothek oder die Versorgung der Familie. Sie bietet einen finanziellen Schutz für die Hinterbliebenen und kann helfen, finanzielle Engpässe zu vermeiden. Allerdings sollte man vor Abschluss einer Risikolebensversicherung seine individuelle Situation und Bedürfnisse sorgfältig prüfen, um sicherzustellen, dass sie wirklich notwendig ist. Es kann auch sinnvoll sein, verschiedene Angebote zu vergleichen, um die passende Versicherung zu finden. **
-
Wer bekommt Risikolebensversicherung ausgezahlt?
Die Risikolebensversicherung wird im Todesfall des Versicherten an die im Vertrag benannten Begünstigten ausgezahlt. Diese Begünstigten können beispielsweise Ehepartner, Kinder oder andere nahe Angehörige sein. Es ist wichtig, die Begünstigten im Vertrag klar zu benennen, um sicherzustellen, dass die Versicherungssumme im Todesfall an die gewünschten Personen ausgezahlt wird. Falls keine Begünstigten benannt sind, wird die Versicherungssumme in der Regel an die gesetzlichen Erben des Verstorbenen ausgezahlt. Es ist ratsam, regelmäßig zu überprüfen, ob die im Vertrag genannten Begünstigten noch den eigenen Wünschen entsprechen. **
-
Wie viel kostet Risikolebensversicherung?
Die Kosten für eine Risikolebensversicherung hängen von verschiedenen Faktoren ab, wie zum Beispiel dem Alter, dem Gesundheitszustand und der Versicherungssumme des Versicherten. Generell sind die Beiträge für jüngere und gesündere Personen niedriger als für ältere oder krankere Personen. Zudem spielt die Laufzeit der Versicherung eine Rolle bei der Berechnung der Kosten. Es ist daher empfehlenswert, sich individuell beraten zu lassen, um ein maßgeschneidertes Angebot zu erhalten. Letztendlich kann man sagen, dass die Kosten für eine Risikolebensversicherung je nach individueller Situation variieren können. **
-
Was zahlt eine Risikolebensversicherung?
Eine Risikolebensversicherung zahlt im Todesfall des Versicherten eine vorab festgelegte Summe an die benannten Begünstigten aus. Die Höhe dieser Summe wird bei Vertragsabschluss vereinbart und richtet sich oft nach der finanziellen Absicherung, die der Versicherte für seine Familie oder Hinterbliebenen wünscht. Die Beiträge für eine Risikolebensversicherung sind im Vergleich zu anderen Lebensversicherungen meist niedrig, da sie ausschließlich im Todesfall des Versicherten Leistungen erbringt. Die Auszahlung der Versicherungssumme erfolgt in der Regel steuerfrei und kann dazu dienen, finanzielle Engpässe nach dem Tod des Versicherten zu überbrücken. **
Ähnliche Suchbegriffe für Risikolebensversicherung
-
Phytomed Basen Bad 500 g x3 3x500 SalzSet enthält3x PHYTOMED Basisches mineralisches Badesalz 500 gNahrungsergänzungsmittel sind kein Ersatz für eine ausgewogene und abwechslungsreiche Ernährung und eine gesunde Lebensweise. Das Basenbad mit kostbarem Himalaya-Salz reinigt und regeneriert die Haut. Die Haut fühlt sich weich und seidig an. In der kalten Jahreszeit ist das Basenbad eine wärmende und reinigende Behandlung für Körper und Geist. Im Sommer hingegen ist ein Voll- oder Teilbasenbad erfrischend und regenerierend. Das Basenbadesalz ist nur für die äußerliche Anwendung bestimmt. Es eignet sich für Vollbäder, Fußbäder, Unterarmbäder, Sitzbäder und Körperpackungen.Wichtige Informationen:100% vegan100% biologisch100% natürlichIndikation: Empfohlen zur Reinigung und Konditionierung der Haut, zur Förderung der Entspannung und als Unterstützung bei Entgiftungs- und Fastenkuren.Anwendung:Vollbad: Lösen Sie 3 volle Esslöffel Badesalz in Wasser mit einer Temperatur von 36–38 °C. auf. Badedauer: mindestens 30 Minuten.Fußbad: Lösen Sie 1 vollen Esslöffel Badesalz in Wasser mit einer Temperatur von 38–41 °C auf. Badedauer: bis zu 60 Minuten.Weitere Verwendungen: Bei Bedarf für Achselbäder, Sitzbäder oder Körperpackungen verwenden.Inhaltsstoffe: Natriumcarbonat, Kaliumcarbonat, Calciumcarbonat, Magnesiumsulfat, Natriumcitrat, Natriumchlorid, Siliciumdioxid, Zinkcitrat, Eisencitrat88,19 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Papermoon "Kultur"Vliestapete, Kultur, Poster, Dekoration, Landschaft, Stadt, Stilleben, verschiedene Größen von 2m- 10m Breite, wählen Sie Ihre Größe, Optik/Stil: Farbbezeichnung: bunt, Material: Materialeigenschaften: atmungsaktiv, dimensionsstabil, geruchsneutral,...107,35 €*Versand: 5,95 €Sichere Weiterleitung zum Anbieter
-
Pfeiffer, Wilma: SALZ MACHT KULTURSALZ MACHT KULTUR , Eine Reise entlang der geschichtsträchtigsten Salzwege Bis in die Neuzeit war Salz ein seltenes, hochbegehrtes Mittel zum Würzen von Speisen und zur Konservierung von Lebensmitteln. Seit mehr als 3 000 Jahren wird das Lebenselixier rund um Inn und Salzach gefördert. Damit begründete es den Fortschritt und Wohlstand einer ganzen Region. Bis heute prägt Salz das Salzkammergut, den Rupertiwinkel und den Chiemgau. Im Urlaub lassen sich hier neben Baden und Wandern auch einzigartige technische und architektonische Schätze entdecken - von den vorindustriellen Pumpwerken bis zu den eindrucksvollsten Bergstollen. Begleiten Sie Wilma Pfeiffer und Walter Stelzle auf ihrer kurzweiligen und mit Anekdoten und Ausflugstipps gespickten Kulturreise tief in die Geschichte und Gegenwart des "weißen Goldes"! - Auf den Spuren des "weißen Goldes" - Unterwegs entlang der Salzorte und Salzwege in Oberösterreich, Salzburg, Tirol und Bayern - Hallstatt, Hallein, Schwaz, Berchtesgaden, Traunstein ... - Reich bebildertes Lesebuch mit Geschichten über das Salz und Ausflugstipps , Sport-Vergaser > Kraftstoffversorgung , Erscheinungsjahr: 20240422, Produktform: Kartoniert, Autoren: Pfeiffer, Wilma~Stelzle, Walter, Seitenzahl/Blattzahl: 208, Abbildungen: durchgehend farbig bebildert, Keyword: Anekdoten; Ausflugstipps; Geschichten; Kulturreiseführer; Lesebuch; Salz; Salzorte; Salzwandern; Salzwege; geschichtlicher Reiseführer, Fachschema: Oberösterreich~Salzburg (Land)~Tirol~Bayern~Niederbayern~Oberbayern, Fachkategorie: Europäische Geschichte~Reiseführer: Ökotourismus~Reiseführer: Routen & Wege, Warengruppe: HC/Geschichte/Regionalgeschichte, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 215, Breite: 134, Höhe: 22, Gewicht: 456, Produktform: Kartoniert, Genre: Geisteswissenschaften/Kunst/Musik,25,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Puchner, Martin: KulturKultur , Eine neue Geschichte der Welt , Nockenwellen > Ventile & Ventilsteuerungsteile , Auflage: 2. Druckaufl., 2025, Erscheinungsjahr: 20250412, Autoren: Puchner, Martin, Übersetzung: Heinemann, Enrico, Edition: UBR, Auflage: 25002, Auflage/Ausgabe: 2. Druckaufl., 2025, Seitenzahl/Blattzahl: 480, Keyword: Anthropolgie; Big History; Buch; Bücher; Chauvet-Höhle; David Graeber; Echnaton; Experte; Gabriel Zuchtriegel; Harvard; Identitäten; Kulturelle Aneignung; Kulturgeschichte; Kunst; Kunstgeschichte; Literaturgeschichte; Neurscheinung Sachbuch; Nofretete; Platon; Sachbuch; Tang-Dynastie; Was ist Kultur?; Weltgeschichte; Yuval Noah Harari; Zivilisation; Zivilisationsgeschichte, Fachschema: Kunstgeschichte, Fachkategorie: Kunst: allgemeine Themen~Gesellschaftliche Gruppen~Soziologie und Anthropologie~Geschichte allgemein und Weltgeschichte, Warengruppe: HC/Geschichte/Sonstiges, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 220, Breite: 138, Höhe: 42, Gewicht: 10, Produktform: Gebunden, Genre: Geisteswissenschaften/Kunst/Musik,35,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Warum Risikolebensversicherung über Kreuz?
Die Risikolebensversicherung über Kreuz wird oft von Ehepartnern abgeschlossen, um sich gegenseitig finanziell abzusichern. Im Falle des Todes eines Partners erhält der andere Partner die vereinbarte Versicherungssumme, um finanzielle Verpflichtungen wie beispielsweise Kredite oder die Kinderbetreuung weiterhin stemmen zu können. Durch die Überkreuzversicherung wird somit eine finanzielle Absicherung für den Partner gewährleistet. Zudem ist die Risikolebensversicherung über Kreuz oft günstiger als zwei separate Versicherungen, da die Versicherungsgesellschaften von einem geringeren Risiko ausgehen, wenn beide Partner versichert sind. **
-
Wie funktioniert die Risikolebensversicherung?
Die Risikolebensversicherung funktioniert, indem der Versicherungsnehmer eine Police abschließt, die im Todesfall des Versicherten eine vorher festgelegte Summe an die benannten Begünstigten auszahlt. Der Versicherungsnehmer zahlt regelmäßig Prämien an die Versicherungsgesellschaft, um den Versicherungsschutz aufrechtzuerhalten. Die Höhe der Prämie hängt von verschiedenen Faktoren wie dem Eintrittsalter, der Versicherungssumme und dem Gesundheitszustand des Versicherten ab. Im Gegensatz zur Kapitallebensversicherung gibt es bei der Risikolebensversicherung keine Rückkaufswerte oder Sparanteile - sie dient ausschließlich dem finanziellen Schutz der Hinterbliebenen im Todesfall. **
-
Wann endet eine Risikolebensversicherung?
Eine Risikolebensversicherung endet in der Regel mit dem Tod der versicherten Person. Sobald der Todesfall eintritt, wird die vereinbarte Versicherungssumme an die benannten Begünstigten ausgezahlt. Alternativ kann die Versicherung auch enden, wenn die Vertragslaufzeit abgelaufen ist und kein Todesfall eingetreten ist. In diesem Fall erfolgt keine Auszahlung der Versicherungssumme. Es ist auch möglich, dass die Versicherung endet, wenn der Versicherungsnehmer die Beiträge nicht mehr bezahlt und der Vertrag deshalb gekündigt wird. In einigen Fällen kann die Versicherung auch enden, wenn die versicherte Person eine schwere Krankheit oder Invalidität erleidet und eine entsprechende Zusatzvereinbarung getroffen wurde. **
-
Was ist eine Risikolebensversicherung?
Eine Risikolebensversicherung ist eine Art von Lebensversicherung, die speziell darauf abzielt, finanzielle Sicherheit für die Hinterbliebenen im Todesfall des Versicherten zu bieten. Im Gegensatz zu anderen Lebensversicherungen zahlt eine Risikolebensversicherung nur im Todesfall aus und hat keine Kapitalbildungskomponente. Sie dient in erster Linie dazu, finanzielle Verpflichtungen wie Hypotheken oder Schulden abzudecken und den Hinterbliebenen eine finanzielle Absicherung zu bieten. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.